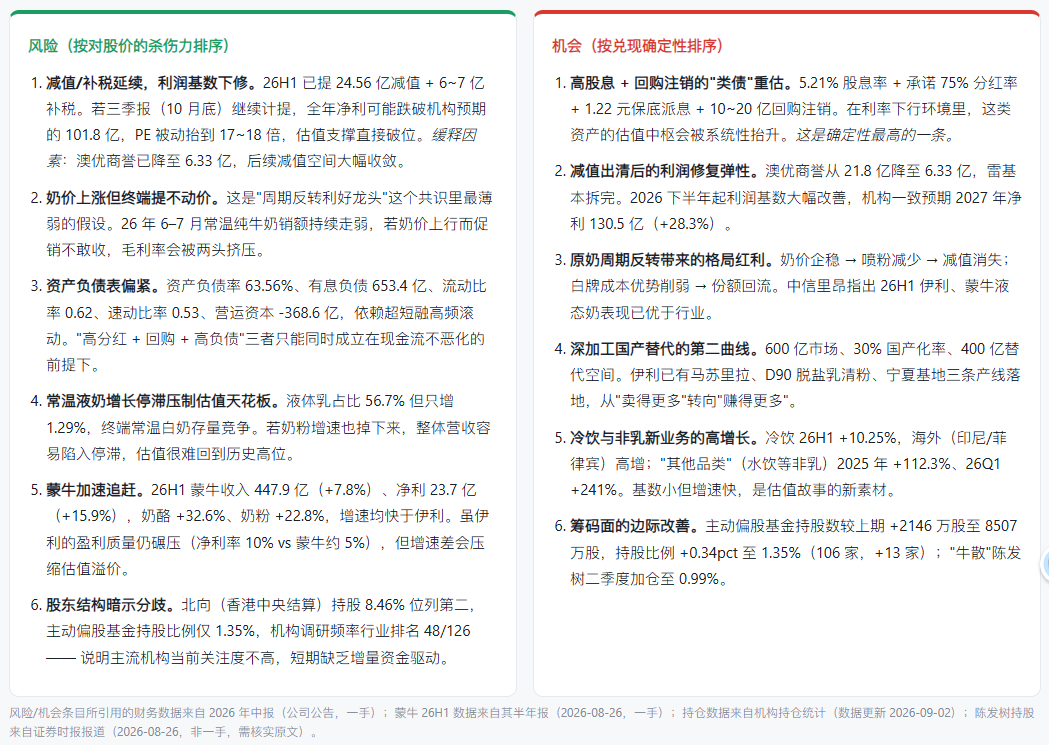
伊利股份26块钱估值便宜么?深度分析风险和机会
 香炉峰
发布于 2026年09月01日 23:49
结论先行
26 元(对应 9/1 收盘 26.50 元)不是"深度低估",而是"合理偏低 + 高股息托底"。它便宜不便宜,取决于你用哪一把尺子——同一家公司,四套口径能读出四个 PE:
- 表观 TTM PE 约 16.6 倍——被 2026H1 的 24.56 亿减值 + 6~7 亿补税砸出来的"失真高";
- 2025 年静态 PE 约 14.5 倍(EPS 1.83 元);
- 2026 年主业口径 PE 约 14~15 倍——剔除一次性后核心经营利润 83.8 亿、同比 +10%、创历史新高;
- 2027 年一致预期 PE 约 12.9 倍(一致预期净利 130.5 亿);
- 股息率(TTM)5.21%,且公司承诺 2025–2027 年分红率 ≥75%、每股派息保底 1.22 元 —— 即便利润下滑,26 元对应 保底股息率仍有 4.6%。
一句话本质:26 块的伊利,本质上是买一份 5% 股息率 + ROE 20% 的类债资产,外加一张 原奶周期反转的看涨期权。你赚的主要是"业绩修复 + 股东回报"的钱,不是"估值扩张"的钱。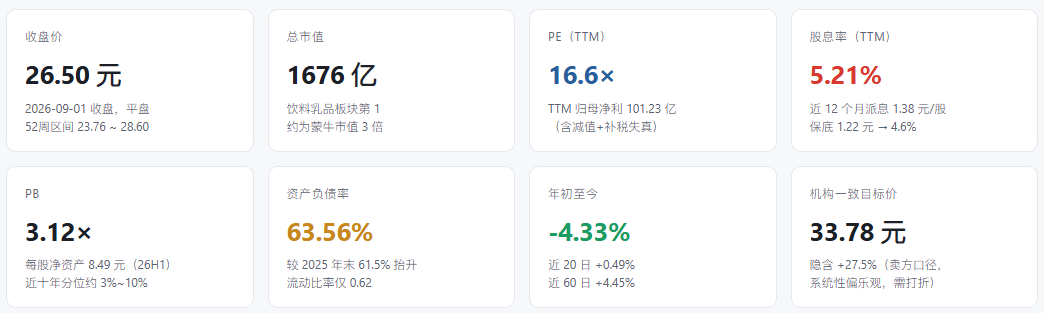
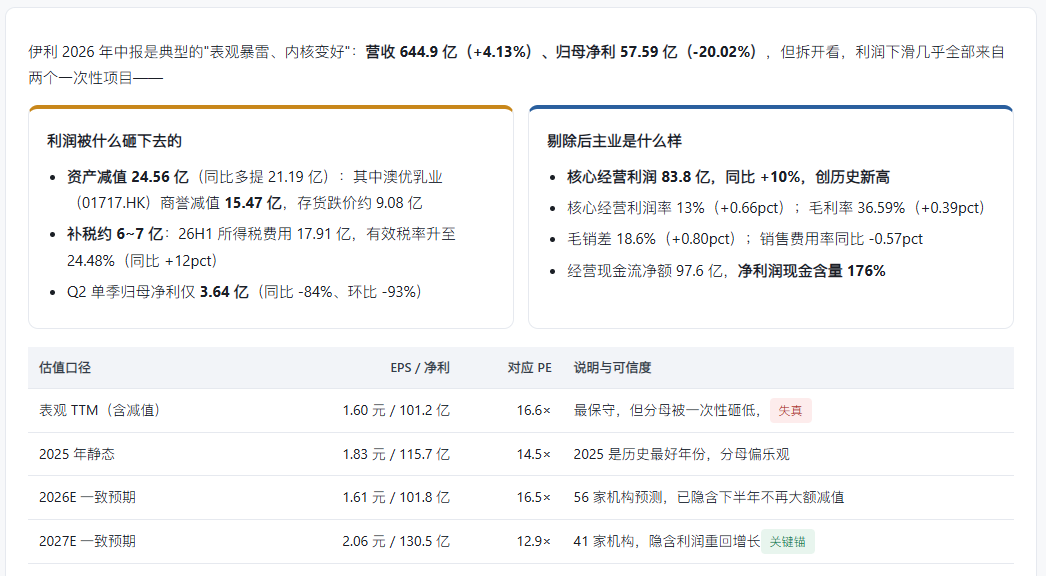
伊利 2026 年中报是典型的"表观暴雷、内核变好":营收 644.9 亿(+4.13%)、归母净利 57.59 亿(-20.02%),但拆开看,利润下滑几乎全部来自两个一次性项目——
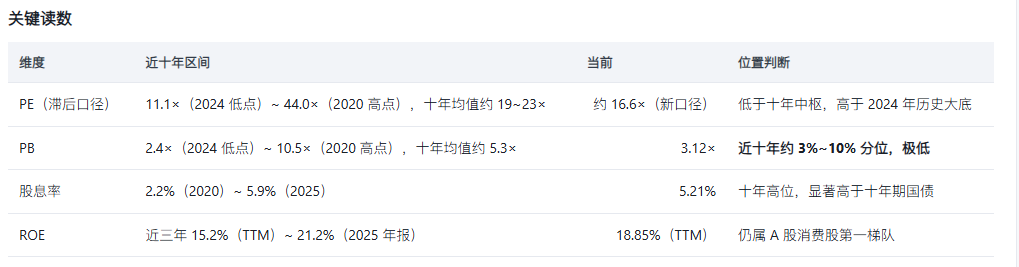
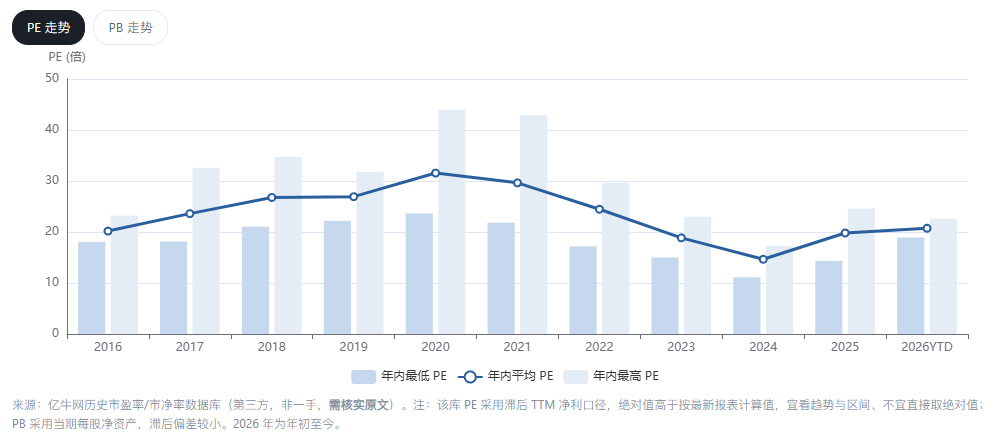
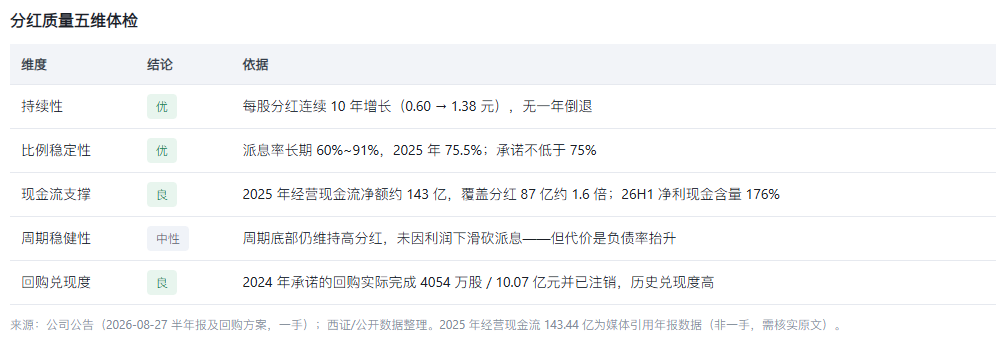
伊利近十年走了一条典型的"高估值成长股 → 低估值高股息成熟蓝筹"的路径。2020–2021 年核心资产抱团期 PE 一度超 40 倍、PB 近 8 倍,此后逐年压缩。当前 PB 3.1 倍处于近十年极低分位,是比 PE 更干净的观察指标——因为 PE 的分母被一次性损益反复扰动。估值可以争论,但现金流回报是硬的。伊利近十年每股分红连续增长,从 2016 年的 0.60 元升至 2025 年的 1.38 元,且公司在《未来三年股东回报规划》中承诺 2025–2027 年现金分红比例不低于 75%、每股派息不低于 1.22 元。这个"1.22 元保底"是 26 元最实在的安全垫。