腾讯对比谷歌,估值和质量对决,谁更好?
 私信记
发布于 2026年09月03日 01:01
一句话回答
不是"谁更好",是"你在买什么"。Alphabet 买的是增速与技术壁垒,腾讯买的是估值折价与现金流安全。 是赔率的选择,不是质量的选择。
反直觉的事情
Alphabet(谷歌) 2026Q2 净利 +298% 到 1,121 亿美元,听着炸裂,但里面 980 亿美元是 Anthropic、SpaceX 的股权未实现重估收益(税前计入 OI&E)。剔干净后调整后 EPS 2.85 美元,反而低于预期的 2.89。
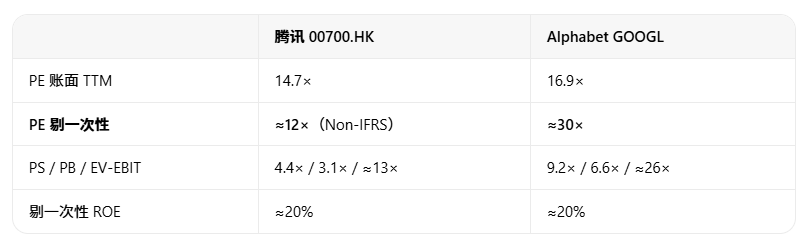
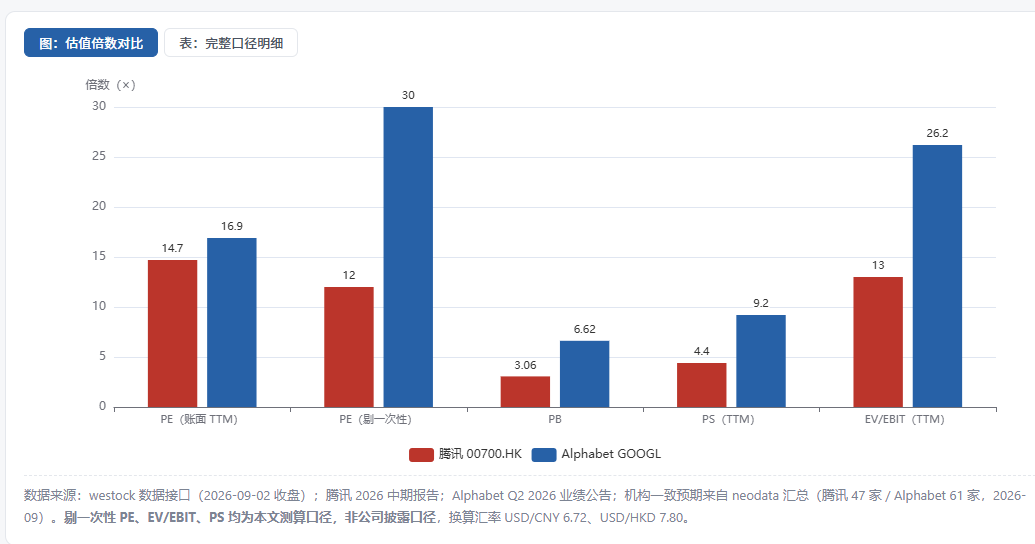
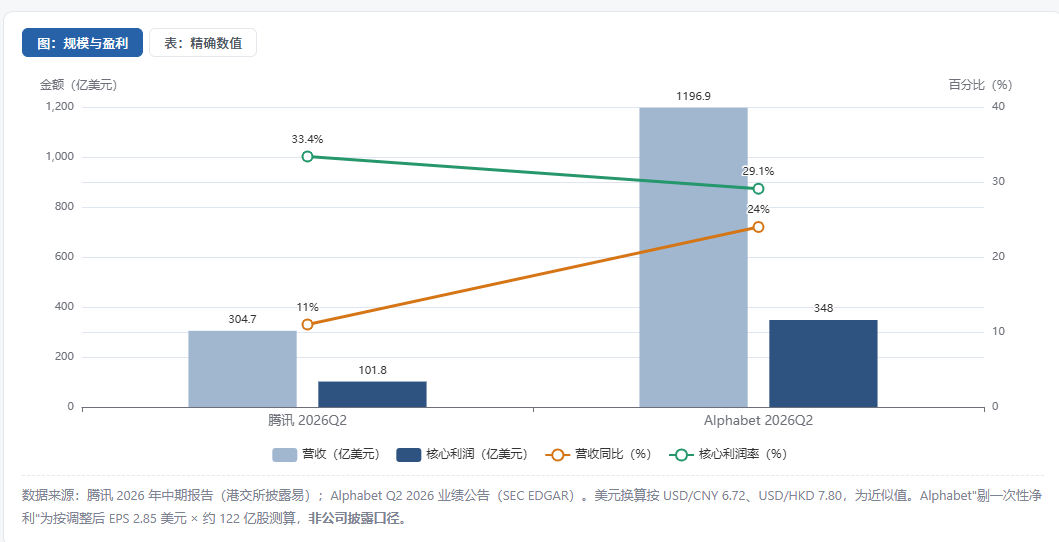
表面差 15%,真实差 2.0–2.5 倍。 但核心盈利能力基本打平(毛利率 Alphabet 61.6% 更高,经营利润率反而腾讯 36.9% 更高)。
商业模式
私域帝国 vs 全球公域入口。先讲最本质的一句话差异:腾讯的流量是"熟人关系链里的私域闭环",Alphabet 的流量是"全网信息意图的公域分发"。 这个差别决定了它们在 AI 时代的风险敞口完全不同 —— 具体见第三节。
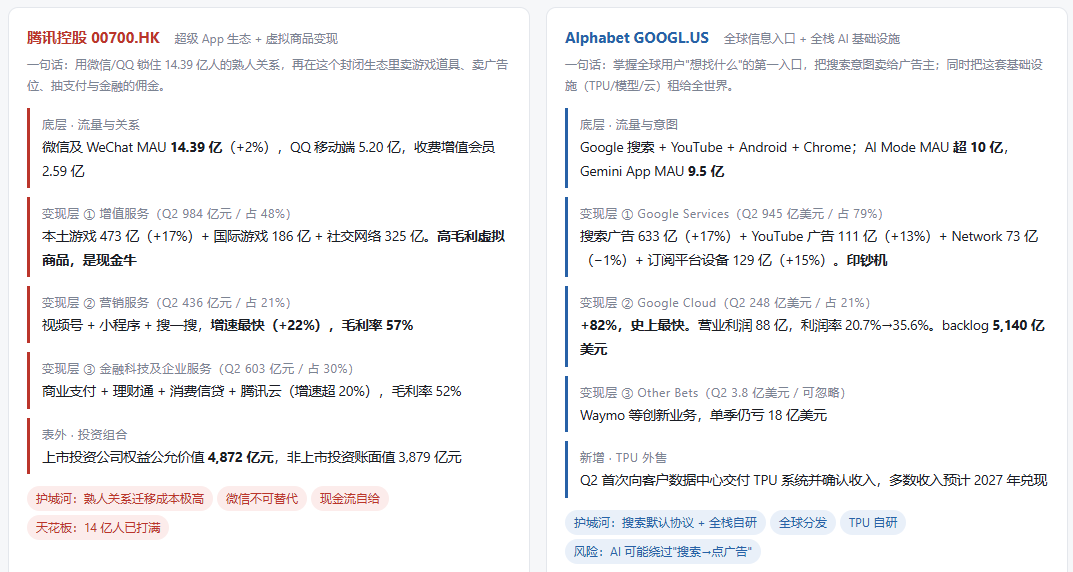
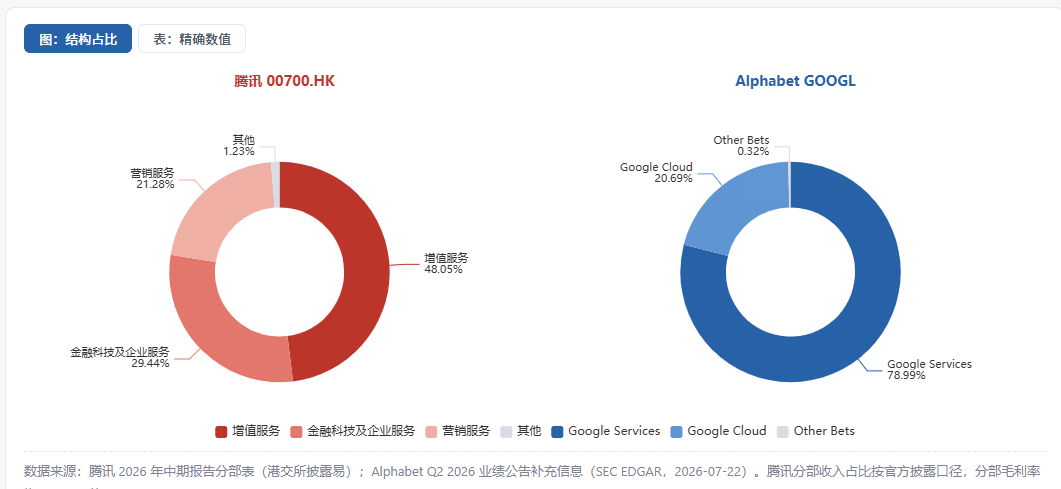
结构上看出的关键差异:腾讯是三条腿基本均衡(48% / 30% / 21%),抗单腿失速能力强;Alphabet 是一条巨腿 + 一条快腿 (广告 79% + 云 21%),广告一旦出问题,整体就危险 —— 而 AI 恰恰在冲击广告的入口逻辑。反过来说, Alphabet 的云增速 82%、利润率一年从 20.7% 拉到 35.6%,这个斜率腾讯的腾讯云(增速超 20%)根本追不上。
资本开支
- 腾讯:capex 527.8 亿元占营收 25.8%(+176%),但 Q2 末净现金仍有 581.91 亿元,剔除算力预付款后 FCF +376 亿元。疼,扛得住。
- Alphabet(谷歌):capex 449.2 亿美元占营收 37.5%,FCF 史上首次单季转负 −58.6 亿,有息负债一年内从约 160 亿飙到约 1,006 亿美元,2026 指引上调至 1,950–2,050 亿并预告 2027 继续增。按 5 年折旧,2027–2028 年折旧洪峰会集中砸到利润表——这是市场没充分定价的。
误读了腾讯
市场误读了腾讯的"失速"。Q2 归母净利只 +0.7%,但财报里藏着:剔除新 AI 产品后,Non-IFRS 经营盈利 861 亿元、+19%,经营利润率 39%→42%。表观停滞 = 老业务在变好 + 新 AI 在烧钱,不是老业务变差。市场把"主动投入"读成了"增长失速"。
最被低估的一层
- 对腾讯是放大器,只攻不守——AI 不会让用户离开微信,熟人关系链迁移不了;AI 反而直接兑现成广告 +22%、视频号时长 +20%、云需求上升。
- 对 Alphabet 是双刃剑,既攻又守——云 +82%、backlog 5,140 亿美元很亮眼,但 AI Mode 月活已破 10 亿,用户在用 AI 直接拿答案,这恰恰在侵蚀 816 亿美元/季 的广告基本盘。
反向声音
必须给出反面声音,腾讯 14.7× PE 有可能是合理的,甚至是"价值陷阱":
① 历史上腾讯在 AI 上执行慢半拍——混元起步晚、元宝落后于国内竞品,如果 AI 原生应用绕开微信生态,微信的入口价值会被稀释,那 14.7× 就不是折价而是定价;
② 中概的地缘与监管折价可能长期存在,不会均值回归——"跌得多就该涨回来"是最常见的估值谬误;
③ 投资组合(上市权益 4,872 亿元 + 非上市 3,879 亿元)虽是隐藏价值,但 Q2 一笔分占联营亏损 100 亿元(非上市投资公司可转换优先股重估)就证明了这块资产的波动性,不能当无风险净资产看。
④ 卖方 95% 买入评级本身就是拥挤度警报——一致预期越一致,越需要独立判断。
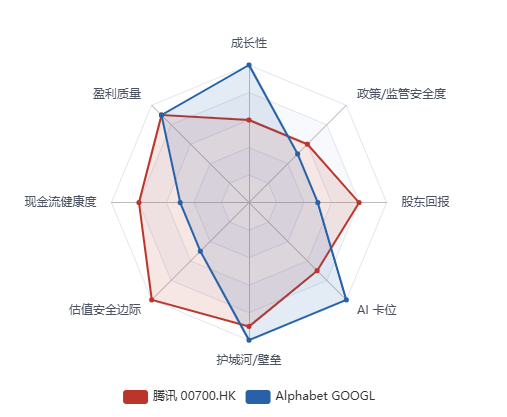
综合质地雷达
最该盯的变量
最该盯的 4 个变量:腾讯——Q3/Q4 capex 增速是否见顶、营销服务能否维持 20%+;Alphabet——5,140 亿 backlog 的季度兑现节奏、折旧/营收比与 FCF 何时转正。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。